حسابداری کارگاه طلاسازی: طلای نزد سازنده، افت ساخت و بهای هر قطعه
هر گرم طلایی که وارد کارگاه شد الان کجاست؟ حساب طلایی سازنده، افت ساخت با مثال عددی، اجرت و بهای هر قطعه، براده و کنترلهایی که جلوی گم شدن طلا را میگیرد.
در این مقاله ۱۰ بخش
- چرا حسابداری کارگاه طلاسازی خاص است؟
- طلایی که به کارگاه میدهید: طلب، نه موجودی
- افت ساخت و حساب طلایی کارگاه
- اجرت ساخت و بهای قطعه در حسابداری کارگاه طلاسازی
- اگر کارگاه شما برای دیگران میسازد
- براده و ضایعات در حسابداری کارگاه طلاسازی
- یک ماه کارگاه در یک نگاه
- کنترلهایی که جلوی گم شدن طلا را میگیرد
- حسابداری کارگاه طلاسازی در با عیار
- پرسشهای متداول
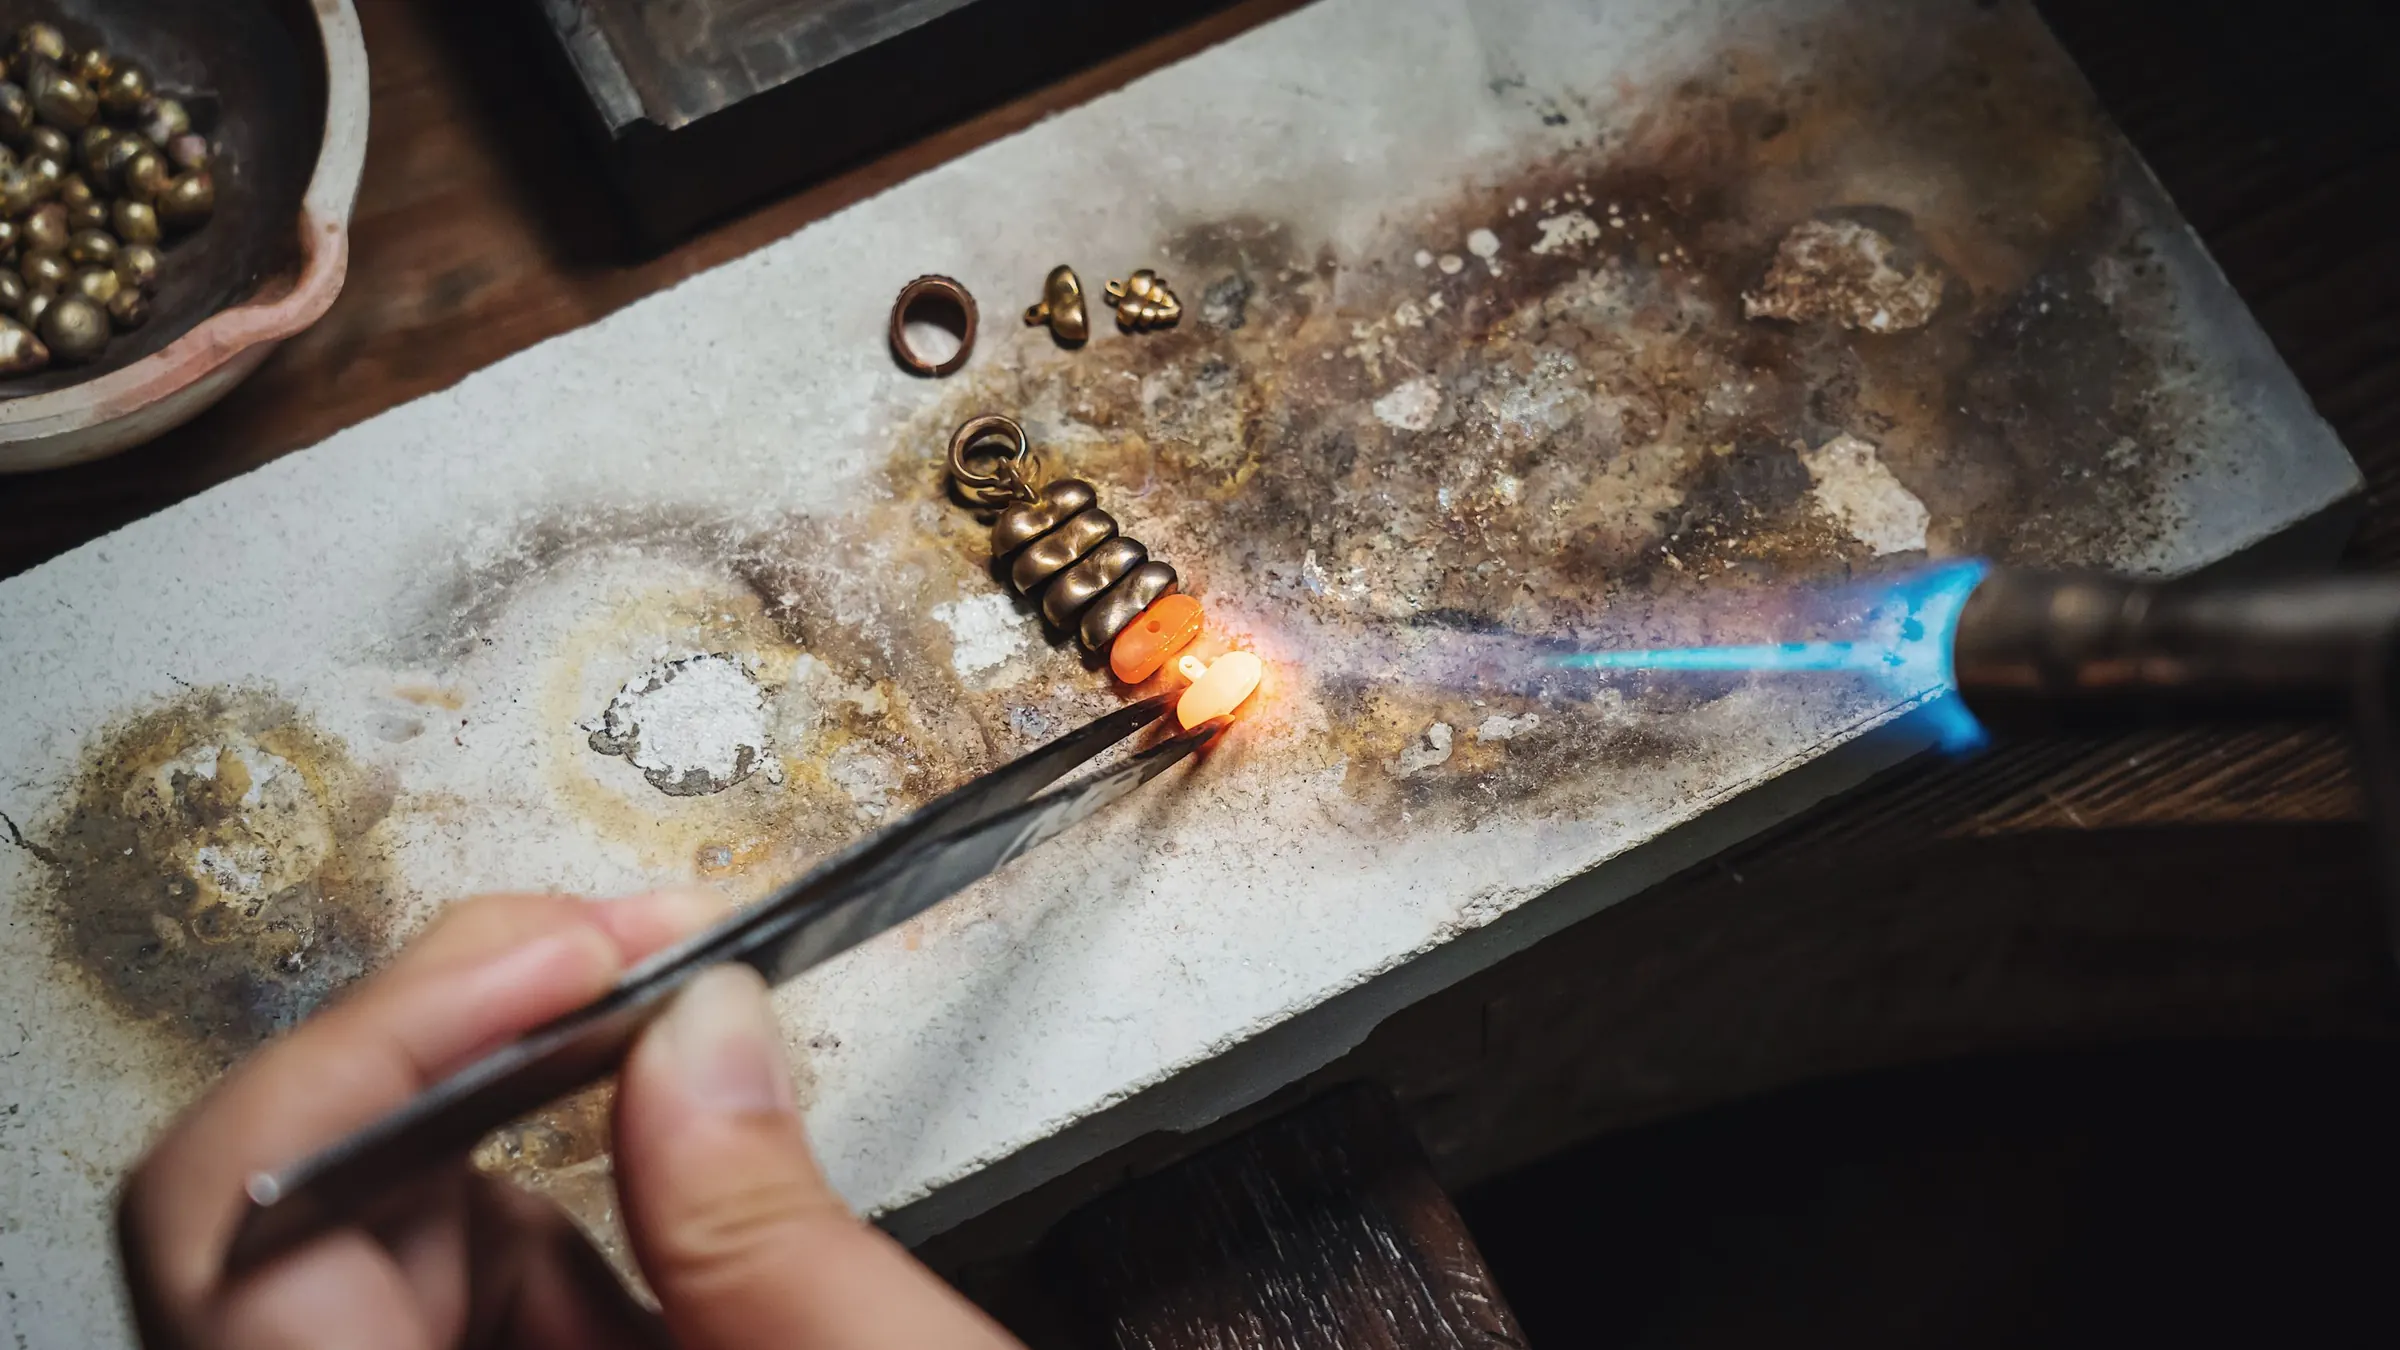
کارگاه طلاسازی جایی است که طلا شکل عوض میکند: شمش و آبشده وارد میشود، النگو و گردنبند بیرون میآید، و در این میان مقداری طلا در ذوب و سوهان و پرداخت از دست میرود. حسابداری کارگاه طلاسازی باید به یک سؤال ساده ولی سخت جواب بدهد: هر گرم طلایی که وارد کارگاه شد، الان کجاست؟ در قطعهی ساختهشده، در برادهای که جمع شده، در افت قابل قبول، یا جایی که نباید باشد؟ در این مقاله این حساب را برای دو حالت باز میکنیم: طلافروشی که به کارگاه سفارش ساخت میدهد، و کارگاهی که برای دیگران میسازد.
خلاصه در یک نگاه
- طلایی که به کارگاه داده میشود موجودی شما نیست؛ طلبی طلایی از کارگاه است.
- حساب کارگاه به گرم نگه داشته میشود: طلای دادهشده در یک طرف، قطعهها و برادهی تحویلی و افت مجاز در طرف دیگر.
- افت ساخت باید از پیش و به درصد توافق شود؛ اختلاف بیشتر از آن باید پیگیری شود.
- بهای تمامشدهی قطعهی ساخته = طلا + اجرت ساخت + خرج + افت.
چرا حسابداری کارگاه طلاسازی خاص است؟
در بیشتر تولیدها، مادهی اولیه بعد از ساخت به محصول تبدیل میشود و حساب ساده است. در طلا، مادهی اولیه گران است، وزنش با دقت هزارم گرم شمرده میشود و بخشی از آن در مسیر ساخت ناپدید میشود: در بوتهی ذوب، روی سوهان، در آب شستوشو و در خاک کف کارگاه. اگر حساب این مسیر دقیق نباشد، نه میشود فهمید ساخت هر قطعه چقدر تمام شده، نه میشود فهمید افت کارگاه عادی است یا جای نگرانی دارد.
طلایی که به کارگاه میدهید: طلب، نه موجودی
وقتی صد گرم آبشده به سازنده میدهید تا برایتان النگو بسازد، آن صد گرم دیگر در گاوصندوق شما نیست، ولی هنوز مال شماست. پس در دفتر از موجودی بیرون میرود و در حساب طلایی کارگاه، بدهکار مینشیند: «کارگاه صد گرم طلا به ما بدهکار است». وقتی النگوها برمیگردند، از بدهی کارگاه کم میشود و به موجودی جواهر اضافه میشود.
این همان منطقی است که برای حساب همکار و بنکدار به کار میرود: طلای نزد دیگران مطالبه است، نه موجودی. اگر آن را در موجودی خودتان نگه دارید، انبارگردانی هیچوقت درست درنمیآید، چون طلایی که شمرده میشود در مغازه نیست. شرحش در حساب همکار و بنکدار طلا آمده است.
افت ساخت و حساب طلایی کارگاه
کارگاه هیچوقت همهی طلایی را که گرفته به شکل قطعه پس نمیدهد. بخشی به شکل براده و ضایعات برمیگردد و بخشی واقعاً از دست میرود. برای همین، پیش از سپردن کار، درصد افت مجاز را با سازنده توافق کنید. یک مثال:
مثال: صد گرم طلای ۷۵۰ به کارگاه دادهاید و افت مجاز ۲ درصد توافق شده است. کارگاه النگوهایی به وزن خالص طلای ۹۷٫۵ گرم و ۰٫۸ گرم برادهی ۷۵۰ پس میدهد.
| ردیف | گرم (۷۵۰) |
|---|---|
| طلای دادهشده | ۱۰۰٫۰۰۰ |
| قطعههای تحویلی | ۹۷٫۵۰۰− |
| برادهی تحویلی | ۰٫۸۰۰− |
| افت مجاز (۲٪) | ۲٫۰۰۰− |
| ماندهی حساب کارگاه | ۰٫۳۰۰− (شما به کارگاه بدهکارید) |
در این مثال افت واقعی ۱٫۷ گرم بوده، کمتر از مجاز. اینکه این ۰٫۳ گرم مال کارگاه باشد یا شما، به توافق بستگی دارد: در بعضی قراردادها افت مجاز ثابت است و صرفهجویی مال سازنده است؛ در بعضی دیگر افت واقعی حساب میشود تا سقف مجاز. هر کدام را انتخاب کنید، بنویسید. اگر افت از سقف بیشتر شد، تفاوت را کارگاه بدهکار است.
دقت کنید که همهی این وزنها باید با عیار مشخص یا به وزن نرمال حساب شوند. اگر براده عیار متفاوتی دارد، اول به عیار پایه ببرید. شرح وزن نرمال را در وزن نرمال طلا ببینید.
اجرت ساخت و بهای قطعه در حسابداری کارگاه طلاسازی
علاوه بر طلا، کارگاه برای ساخت اجرت میگیرد: معمولاً مبلغی برای هر گرم یا هر قطعه، و گاهی بهصورت طلا. اجرت ساخت ریالی در حساب ریالی کارگاه و اجرت طلایی در حساب طلاییاش مینشیند. بهای تمامشدهی هر قطعهی ساختهشده از این اجزا درمیآید:
- ارزش طلای بهکاررفته، با بهای همان طلایی که به کارگاه دادهاید؛
- سهم آن قطعه از افت مجاز؛
- اجرت ساخت؛
- خرجهای دیگر: سنگ، آبکاری، حمل.
این بها همان عددی است که بعداً سود واقعی فروش هر قطعه از آن ساخته میشود. اگر اجرت ساخت یا افت را در آن نیاورید، سود فروش بزرگتر از واقع دیده میشود. روشهای بهای تمامشده را در بهای تمامشدهی طلا آوردهایم.
اگر کارگاه شما برای دیگران میسازد
اگر خودتان سازندهاید و برای طلافروشیها یا مشتریها میسازید، حساب برعکس است: طلایی که از آنها میگیرید، بدهی طلایی شماست، نه موجودیتان. باید آن را جدا از طلای خودتان نگه دارید و در حساب هر سفارشدهنده به گرم ثبت کنید. درآمد شما اجرت ساخت است، نه ارزش طلا، و مالیات بر ارزش افزوده هم فقط روی همین اجرت است.
هزینههای کارگاه، یعنی دستمزد کارگرها، گاز و برق، ابزار و اجاره، باید جدا ثبت شوند تا بدانید اجرتی که میگیرید هزینهها را میپوشاند یا نه. یک حساب ساده: هزینههای ماه را بر گرمهای ساختهشده در ماه تقسیم کنید؛ این کمترین اجرت هر گرم است که باید بگیرید تا زیان نکنید.
براده و ضایعات در حسابداری کارگاه طلاسازی
برادهی کارگاه طلاست و باید مثل طلا حساب شود. بسیاری از کارگاهها براده و خاک کف را جمع میکنند و دورهای برای جداسازی و ریگیری میفرستند. طلای بازیافتی از این کار، بخشی از افت ثبتشده را برمیگرداند و باید با عیار واقعیاش به حساب برگردد. اگر این بازیافت ثبت نشود، افت کارگاه بیشتر از واقع دیده میشود.
یک ماه کارگاه در یک نگاه
اگر حسابداری کارگاه طلاسازی را ماهبهماه انجام دهید، آخر هر ماه یک جدول ساده دارید: چند گرم طلا وارد کارگاه شد، چند گرم به شکل قطعه بیرون رفت، چند گرم براده جمع شد و افت ماه چند درصد بود. همین جدول، بی هیچ گزارش پیچیدهای، نشان میدهد کارگاه سالم کار میکند یا نه. افتی که چند ماه پشت سر هم حدود دو درصد بوده و ناگهان سه و نیم درصد شده، یعنی جایی چیزی عوض شده است: کارگر تازه، ابزار فرسوده، یا طلایی که باید پیدا شود.
کنار این جدول، اجرت ماه و هزینههای ماه را بگذارید. اگر اجرتی که گرفتهاید از هزینهها کمتر است، یا اجرت را باید بالا ببرید یا هزینهها را پایین. برای طلافروشی که فقط سفارش میدهد، همین جدول برای هر سازنده جداگانه ساخته میشود و نشان میدهد کدام سازنده افت کمتر و تحویل منظمتری دارد.
کنترلهایی که جلوی گم شدن طلا را میگیرد
- هر تحویل و هر بازگشت با ترازوی دقیق و با رسید دوطرفه.
- حساب طلایی هر سازنده و هر کارگر جدا.
- مقایسهی افت هر دوره با میانگین دورههای قبل؛ جهش ناگهانی را پیگیری کنید.
- شمارش دورهای طلای داخل کارگاه، مثل انبارگردانی.
دقت ترازو در این حساب حیاتی است؛ نکتههایش را در ترازوی طلا آوردهایم. اگر سفارش ساخت از مشتری میگیرید و طلایش را خودش آورده، شرح جداگانهاش در سفارش ساخت طلا آمده است.
حسابداری کارگاه طلاسازی در با عیار
در با عیار کارگاه یک طرف حساب است با ماندهی ریالی و طلایی جدا. طلایی که به کارگاه داده میشود از انبار بیرون میرود و در حساب طلایی کارگاه مینشیند؛ قطعههای تحویلی با وزن کل، وزن خالص طلا، اجرت پرداختی و خرج به انبار جواهر میآیند و بهای تمامشدهی هر قطعه ثبت میشود. گزارش طلای نزد اشخاص نشان میدهد هر کارگاه چند گرم به شما بدهکار است. صفحهی نرمافزار حسابداری طلا را ببینید.
پرسشهای متداول
طلای دادهشده به کارگاه جزو موجودی است؟
نه. از موجودی بیرون میرود و بهصورت طلب طلایی از کارگاه ثبت میشود تا قطعهها برگردند.
افت ساخت طلا چقدر است؟
به نوع کار بستگی دارد: کار ماشینی افت کمتری از کار دستی ظریف دارد. درصد مجاز را پیش از سپردن کار با سازنده توافق و مکتوب کنید.
اجرت ساخت جزو بهای تمامشدهی قطعه است؟
بله. بهای تمامشده = طلا + سهم افت + اجرت ساخت + خرجهای دیگر مثل سنگ و آبکاری.
کارگاهی که برای دیگران میسازد روی چه مبلغی مالیات میدهد؟
درآمد کارگاه اجرت ساخت است و مالیات بر ارزش افزوده هم روی همین اجرت است. طلای سفارشدهنده، بدهی طلایی کارگاه است، نه فروش.
برایش بفرستید؛ در تلگرام، واتساپ یا با پیوند.