حساب همکار و بنکدار طلا: طلب طلایی، حواله و تسویه بی اشتباه
با همکار و بنکدار بیشتر طلا رد و بدل میشود تا پول. طلایی که خریدهاید و تحویل نگرفتهاید، حوالهی طلا میان دو همکار و تسویه را چطور ثبت کنیم که موجودی دو بار شمرده نشود.
در این مقاله ۱۰ بخش
طلافروشی فقط با مشتری حساب ندارد؛ با همکاران، بنکدار طلا، آبشدهفروش و کارگاه سازنده هم حساب دارد، و این حسابها بیشتر به طلاست تا به پول. از بنکدار جنس میگیرید و بهجای پول آبشده میدهید، از آبشدهفروش طلا میخرید و چند روز بعد تحویل میگیرید، به همکاری میگویید طلای شما را مستقیم به دیگری بدهد. اگر این حسابها درست نگه داشته نشوند، یا موجودی دو بار شمرده میشود یا طلبی فراموش میشود. در این مقاله با مثال نشان میدهیم حساب همکار و بنکدار را چطور بی اشتباه نگه داریم.
خلاصه در یک نگاه
- حساب همکار و بنکدار به گرم نرمال (و برای سکه به تعداد) نگه داشته میشود، نه به ریال.
- طلایی که خریدهاید و هنوز نزد فروشنده است، طلب شماست، نه موجودی؛ روز تحویل به انبار میآید.
- حوالهی طلا میان دو همکار سندی است که هیچ گرمی را از انبار رد نمیکند ولی دو مانده را عوض میکند.
- هر ماه ماندهی هر همکار را با صورتحساب خودش تطبیق دهید.
بنکدار طلا، همکار، آبشدهفروش و کارگاه
اینها چهار نوع طرف حسابیاند که طلافروشی در بازار با آنها کار میکند:
- بنکدار: عمدهفروش زیورآلات ساخته که به طلافروشیها جنس میدهد؛ معمولاً در برابر آبشده یا پول، و گاهی بهصورت امانی.
- آبشدهفروش: طلای آبشده را عمده خرید و فروش میکند و معاملاتش معمولاً با مظنه است.
- کارگاه: طلا را میگیرد و قطعه میسازد و اجرت میگیرد.
- همکار: طلافروش دیگری که گاهی میان شما جنس یا طلا رد و بدل میشود.
با همهی اینها حساب چندجنسی است: ریال، طلا (به گرم نرمال)، هر نوع سکه و گاهی ارز، هر کدام جدا. منطقش همان است که برای مشتریها در حساب مشتری طلافروشی گفتهایم.
خرید از بنکدار طلا با آبشده
رایجترین معامله با بنکدار طلا این است: از او زیورآلات ساخته میگیرید و بهجای پول، آبشده میدهید؛ اجرت را هم جداگانه، گاهی به ریال و گاهی به طلا. حساب بنکدار طلا در این معامله دو جنس دارد:
مثال: ۲۰۰ گرم زیورآلات ۱۸ عیار از بنکدار میگیرید با اجرت هر گرم ۵۰۰٬۰۰۰ تومان. همان روز ۱۵۰ گرم آبشدهی ۷۵۰ به او میدهید. حساب بنکدار: طلا ۵۰ گرم بستانکار (او ۵۰ گرم از شما طلب دارد) و ریال ۱۰۰ میلیون تومان بستانکار بابت اجرت. هفتهی بعد ۵۰ گرم آبشدهی دیگر و ۱۰۰ میلیون تومان به او میدهید و هر دو مانده صفر میشوند.
اگر این حساب ریالی نگه داشته میشد، ۵۰ گرم طلب طلایی بنکدار با نرخ آن روز به ریال تبدیل میشد و اگر نرخ تا هفتهی بعد بالا میرفت، او ضرر میکرد؛ و اگر پایین میآمد، شما.
طلای خریدهشدهای که هنوز نزد فروشنده است
از آبشدهفروش ۵۰۰ گرم طلا میخرید و پولش را میدهید، ولی طلا را سه روز بعد تحویل میگیرید. در این سه روز آن طلا فیزیکی در گاوصندوق شما نیست. پس:
- روز خرید: در حساب آبشدهفروش ۵۰۰ گرم طلب طلایی (بدهکار) ثبت میشود؛ موجودی انبار تغییر نمیکند.
- روز تحویل: طلب طلایی ۵۰۰ گرم کم میشود و موجودی انبار به همان بها ۵۰۰ گرم زیاد میشود.
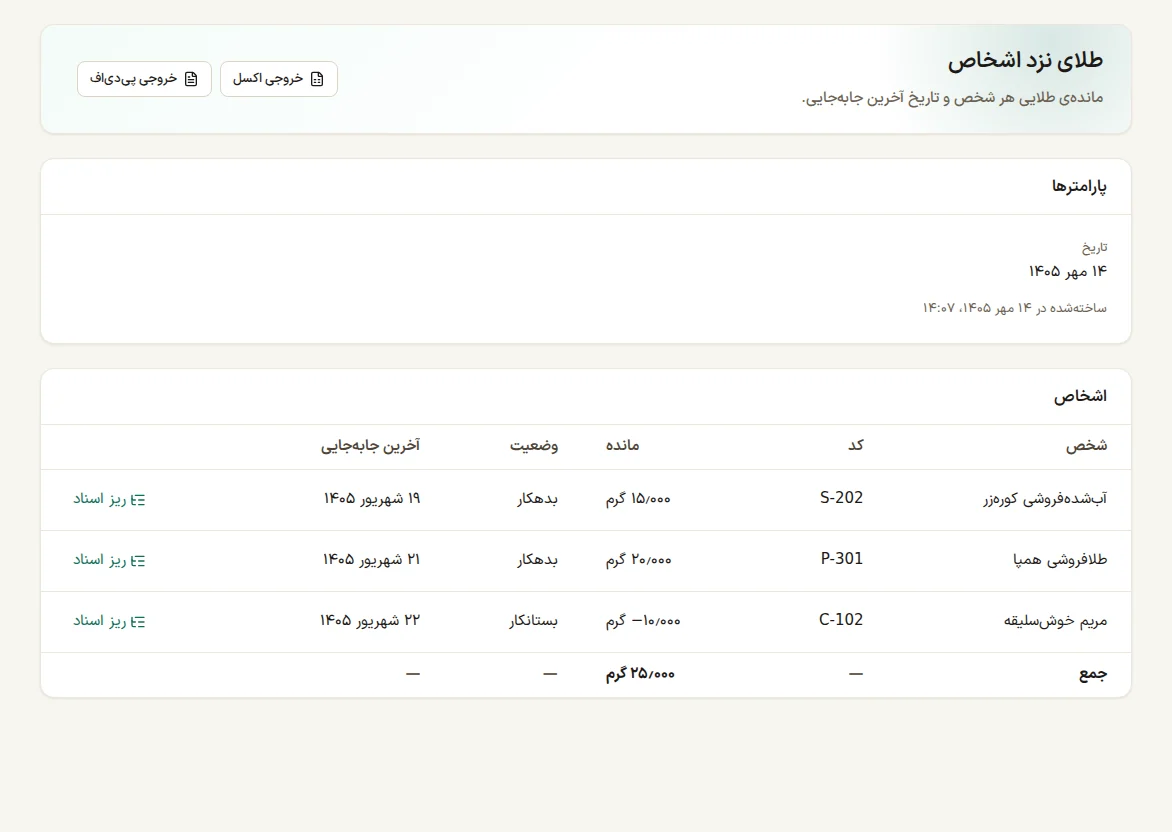
اگر روز خرید هم موجودی زیاد شود و هم طلب ثبت شود، این ۵۰۰ گرم دو بار شمرده شده است؛ و گزارش مالکیت واقعی مغازه بیش از واقع میشود. گزارش «طلای نزد اشخاص» دقیقاً همین طلبها را نشان میدهد.
حوالهی طلا میان دو همکار
از آبشدهفروش الف ۵۰۰ گرم طلا طلبکارید. از بنکدار ب ۵۰۰ گرم زیورآلات خریدهاید و ۵۰۰ گرم به او بدهکارید. به الف میگویید طلا را مستقیم به ب بدهد. هیچ گرمی از مغازهی شما رد نمیشود، ولی هر دو مانده عوض میشوند:
- حساب الف: ۵۰۰ گرم طلب شما کم میشود (الف بستانکار میشود).
- حساب ب: ۵۰۰ گرم بدهی شما به او کم میشود (ب بدهکار میشود).
قاعدههای این سند: دقیقاً دو طرف که یکی نیستند، هر دو ردیف همجنس، وزن دو طرف برابر (اگر عیارها فرق دارند، برابری روی وزن نرمال)، بی ورود و خروج انبار و بی تبدیل جنس، و شرحی که هر دو طرف را نام ببرد. ردیفهای این سند را در ثبت سند حسابداری خرید و فروش طلا آوردهایم.
کارگاه: طلا میدهید، قطعه میگیرید
حساب کارگاه سازنده هم همین منطق را دارد. فرض کنید ۱۰۰ گرم آبشدهی ۷۵۰ به کارگاه میدهید تا برایتان النگو بسازد. از این لحظه کارگاه ۱۰۰ گرم طلا به شما بدهکار است؛ این طلا از انبار شما بیرون رفته و در حساب کارگاه بهعنوان طلب طلایی نشسته است. هفتهی بعد کارگاه النگوها را تحویل میدهد: مثلاً ۹۸ گرم زیورآلات ۷۵۰ و صورتحساب اجرت به ریال.
- ۹۸ گرم زیورآلات وارد انبار میشود، هر قطعه با وزن و عیار خودش.
- طلب طلایی از کارگاه ۹۸ گرم کم میشود و ۲ گرم باقی میماند.
- اجرت ساخت به ریال در حساب کارگاه بستانکار میشود و بخشی از بهای تمامشدهی همین قطعههاست.
آن ۲ گرم باقیمانده یا طلبی است که کارگاه باید برگرداند، یا اگر طبق قرار بابت افت ساخت پذیرفته شده، با سند جدا و دلیلش از حساب بسته میشود؛ ولی هرگز بیصدا ناپدید نمیشود. اجرتی که به کارگاه میدهید چطور در بهای قطعه و قیمت فروش مینشیند، در اجرت طلا آمده است.
کالای امانی و حقالعمل
گاهی بنکدار جنس را بهصورت امانی به شما میدهد: تا فروخته نشده، مال اوست و اگر فروخته شد، سهم او را میپردازید و حقالعمل خودتان را برمیدارید. این کالا تا لحظهی فروش جزو موجودی شما نیست و باید جدا نگه داشته شود. حقالعملی که میگیرید هم مشمول مالیات بر ارزش افزوده است؛ مالیات بر ارزش افزودهی طلا را ببینید.
تبدیل مانده با همکار
گاهی با همکار توافق میکنید طلب طلایی به ریال تبدیل شود یا برعکس، معمولاً با مظنهی روز. این تبدیل سند جدای خودش را دارد و مبنای تبدیل روی آن میماند: مظنه، ضریب تبدیل و نرخ گرمی که از آن ساخته شده. چرا ضریب هم مهم است، در مظنه طلا چیست توضیح دادهایم.
تطبیق ماهانه با صورتحساب همکار
هر ماه صورتحساب هر همکار را از نرمافزار بگیرید و با صورتحسابی که خودش نگه میدارد تطبیق دهید. صورتحساب باید ماندهی هر جنس را جدا و گردش هر جنس را با ارجاع به سند نشان دهد. اختلاف کوچکی که هر ماه پیدا شود، ریشهاش معلوم است؛ اختلاف چندماهه، کار چند روزه.
حساب همکار و بنکدار در با عیار
در با عیار هر شخص، از جمله همکار، بنکدار و کارگاه، ماندهی ریال، طلا، هر نوع سکه و هر ارز را جدا دارد. خریدی که تحویلش مانده، تا روز تحویل طلب طلایی نگه داشته میشود و با تحویل به انبار میآید. حوالهی بین اشخاص دو مانده را بی ورود و خروج انبار جابهجا میکند، تبدیل مانده با مبنای نرخ گرم یا مظنه ثبت میشود و گزارش «طلای نزد اشخاص» و صورتحساب هر شخص با ماندهی هر جنس جدا آماده است. برای دیدن بقیهی امکانات، صفحهی نرمافزار حسابداری طلا را ببینید؛ و برای آبشده و سکه، حسابداری طلای آبشده و سکه را.
پرسشهای متداول
بنکداری طلا چیست؟
بنکدار عمدهفروش زیورآلات طلاست که جنس ساخته را به طلافروشیها میدهد؛ معمولاً در برابر آبشده یا پول، با اجرت جدا، و گاهی بهصورت امانی.
حساب بنکدار را به ریال نگه داریم یا به طلا؟
به همان جنسی که معامله شده: طلا به گرم نرمال، اجرت ریالی به ریال. تبدیل یکی به دیگری فقط با توافق و با سندی که مبنای نرخ را دارد.
طلایی که از آبشدهفروش خریدهایم و تحویل نگرفتهایم موجودی است؟
نه؛ طلب طلایی شماست و در حساب آبشدهفروش ثبت میشود. روز تحویل به موجودی اضافه میشود.
حوالهی طلا بین دو همکار چطور ثبت میشود؟
با یک سند حواله: یک طرف بدهکار و طرف دیگر بستانکار، به یک وزن و یک جنس، بی ورود و خروج انبار.
صورتحساب همکار با دفتر ما نمیخواند؛ از کجا شروع کنیم؟
ماندهی هر جنس را جدا مقایسه کنید: اول طلا، بعد ریال، بعد سکه. اختلاف معمولاً از یک تحویل ثبتنشده، یک حواله که فقط یک طرف ثبت کرده، یا تبدیلی است که با نرخ متفاوت حساب شده. از آخرین تاریخی که دو طرف با هم میخواندند جلو بروید.
برایش بفرستید؛ در تلگرام، واتساپ یا با پیوند.