حساب مشتری طلافروشی: ماندهی طلایی و ریالی جدا، و چرا یک عدد نیست
مشتری طلافروشی میتواند همزمان ریالی بدهکار و طلایی بستانکار باشد. یکی کردن این دو با نرخ امروز، حسابی میسازد که با هر تغییر نرخ غلط میشود؛ راه درست را با مثال ببینید.
در این مقاله ۱۰ بخش
در بیشتر نرمافزارهای حسابداری، ماندهی هر شخص یک عدد است: یا بدهکار است یا بستانکار، به ریال. در طلافروشی این کافی نیست، چون معامله فقط با پول نیست؛ با طلا، سکه و گاهی ارز هم هست. مشتری میتواند همزمان ریالی بدهکار و در مانده طلایی بستانکار باشد. این مقاله توضیح میدهد چرا این دو را نباید یکی کرد، حساب درست مشتری چه شکلی است و نرمافزار حسابداری باید چه کند.
خلاصه در یک نگاه
- حساب هر شخص در طلافروشی چند مانده دارد: ریال، طلا (به گرم نرمال)، هر نوع سکه و هر ارز.
- یکی کردن ماندهی طلایی و ریالی با نرخ امروز، حسابی میسازد که فردا با تغییر نرخ غلط است.
- تبدیل مانده فقط با توافق دو طرف و با سندی انجام میشود که نرخ و مبنایش را با خودش دارد.
- هر سند باید در هر جنس جداگانه تراز باشد؛ سندی که در طلا تراز نیست، ثبت نمیشود.
یک مشتری، دو مانده
مریم خانم پنج گرم طلای کهنه میآورد و آن را نزد شما میگذارد تا بعداً با آن خرید کند. همان روز گردنبندی میخرد و بخشی از پولش را نسیه میگذارد. حالا حساب او دو بخش دارد:
| جنس | مانده | وضعیت |
|---|---|---|
| ریال | ۳۰٬۰۰۰٬۰۰۰ تومان | بدهکار (او به شما بدهکار است) |
| طلا | ۵ گرم نرمال | بستانکار (شما به او بدهکارید) |
این دو عدد هر دو درستاند و هر دو باید بمانند. مریم خانم سی میلیون تومان پول به شما بدهکار است و شما پنج گرم طلا به او بدهکارید. هیچکدام دیگری را خنثی نمیکند، مگر آنکه خودتان و خودش بخواهید.
چرا نباید ماندهی طلایی و ریالی را یکی کرد؟
وسوسهانگیز است که طلب طلایی را با نرخ امروز به ریال تبدیل کنیم و از بدهی ریالی کم کنیم تا یک عدد به دست بیاید. ولی فردا نرخ طلا عوض میشود و آن عدد دیگر درست نیست: مریم خانم پنج گرم طلا از شما طلب دارد، نه مبلغی که امروز معادل آن بود.
با عددها: اگر امروز نرخ هر گرم ۱۸ عیار ۷ میلیون تومان باشد، پنج گرم طلب مریم خانم ۳۵ میلیون تومان میارزد و حسابش «۵ میلیون بستانکار» نشان داده میشود. ماه بعد نرخ به ۷٫۸ میلیون میرسد. پنج گرم حالا ۳۹ میلیون میارزد؛ ولی اگر حساب را ریالی بسته باشید، هنوز ۵ میلیون به او بدهکارید، نه ۹ میلیون. یعنی ۴ میلیون تومان از طلب واقعی او کم شده است. اگر نرخ پایین بیاید، برعکس، شما ضرر میکنید.
این همان دلیلی است که طلافروشها از قدیم حساب طلایی را در دفتر جدا مینوشتند. نرمافزاری که فقط یک ستون مانده دارد، این دانش قدیمی را از بین میبرد.
طلب طلایی، طلب طلایی میماند. فقط وقتی به ریال تبدیل میشود که خود مشتری و فروشنده بخواهند، و آن هم با سندی که نرخش روی خودش ثبت شده است.
همهی جنسهایی که یک شخص میتواند مانده داشته باشد
- ریال: نسیهی فروش، پیشپرداخت، بیعانهی سفارش ساخت.
- طلا: طلای کهنهای که مشتری نزد شما گذاشته، طلایی که همکار به شما بدهکار است، بیعانهی طلایی. همیشه به گرم نرمال، تا عیارهای مختلف قابل جمع باشند.
- سکه: هر نوع سکه جدا، به تعداد؛ ربع سکه با تمام سکه جمع نمیشود.
- ارز: خود ارز با سنت، نه معادل ریالی روز ثبت.
برای همکار و بنکدار این ماجرا پررنگتر است، چون بیشتر معاملاتشان طلا به طلاست. در حساب همکار و بنکدار طلا مثالهایش را آوردهایم.
هر سند در هر جنس جداگانه تراز است
برای اینکه این حسابها درست بمانند، یک قاعدهی حسابداری لازم است: هر سند باید در هر جنس جداگانه تراز باشد. جمع بدهکار و بستانکار در ریال برابر، در طلا (به گرم نرمال) برابر، در هر نوع سکه برابر. سندی که در یکی از جنسها تراز نباشد، اصلاً نباید ثبت شود.
وقتی سندی جنس را عوض میکند، مثلاً فروش که طلا از انبار میرود و پول میآید، از یک حساب واسط «تبدیل جنس» استفاده میشود تا هر جنس جداگانه تراز بماند. شرح کاملش با مثال در ثبت سند حسابداری خرید و فروش طلا آمده است.
تبدیل ماندهی طلایی به ریالی: کی و چطور
گاهی مشتری میخواهد طلبش را تسویه کند یا بدهی ریالیاش را با طلبی که دارد صاف کند. این کاملاً درست است، به شرط اینکه:
- تبدیل با توافق دو طرف و در یک سند جدا انجام شود، نه با تغییر بیصدای عدد مانده.
- مبنای تبدیل روی سند نوشته شود: نرخ گرم ۱۸ عیار، یا مظنه و ضریب تبدیلش.
- شرح سند بگوید چه چیزی به چه چیزی تبدیل شده است.
اگر فردا کسی بپرسد «چرا طلب طلایی مریم خانم صفر شد؟»، همان سند جواب میدهد: در چه تاریخی، با چه نرخی، به چه مبلغی.
پول واریز میکند، طلا طلب میگیرد
یک سناریوی رایج دیگر: مشتری پانصد میلیون ریال به حساب بانکی مغازه واریز میکند و میخواهد همان لحظه معادل طلایش را طلب داشته باشد، نه پول را. اگر نرخ لحظه ۵۰ میلیون ریال برای هر گرم باشد، او از این لحظه ده گرم طلا بستانکار است، نه پانصد میلیون ریال. اگر فردا نرخ بالا برود، طلبش همچنان ده گرم است.
این از نظر کاربر یک کار است و از نظر حسابداری دو اثر دارد: دریافت پول و تبدیل آن به طلا. هر دو باید در یک سند بیایند و این عددها برای همیشه روی آن بمانند: مبلغ واریزی، حسابی که پول به آن رفت، نرخی که با آن تبدیل شد، عیار مبنا و وزن. نرخ پیشفرض نرخ روز است، ولی در معاملهی واقعی گاهی نرخ توافقی است؛ پس نرخ دستی هم باید ممکن باشد و روی سند علامت بخورد. اگر روزی این دریافت برگشت خورد، با همان نرخ اصلی برمیگردد، نه با نرخ روز برگشت.
همین منطق برای طلای کهنهای که مشتری بهجای پول میآورد هم برقرار است؛ خرید طلای دستدوم و معاوضه را ببینید. و اگر طلای مشتری با قرار سود ماهانه نزد شماست، دیگر یک طلب ساده نیست و قاعدههای طلای امانی و سپردهی طلایی را دارد.
در صورتحساب مشتری چه میبینید؟
- در صفحهی هر شخص، ماندهی هر جنس جدا با برچسب بدهکار یا بستانکار.
- در گزارش حساب اشخاص، گردش و ماندهی هر جنس جدا، با ارجاع به سند هر ردیف.
- در صورتحساب چاپی برای خود مشتری، همان ماندهها، بی تبدیل پنهان.
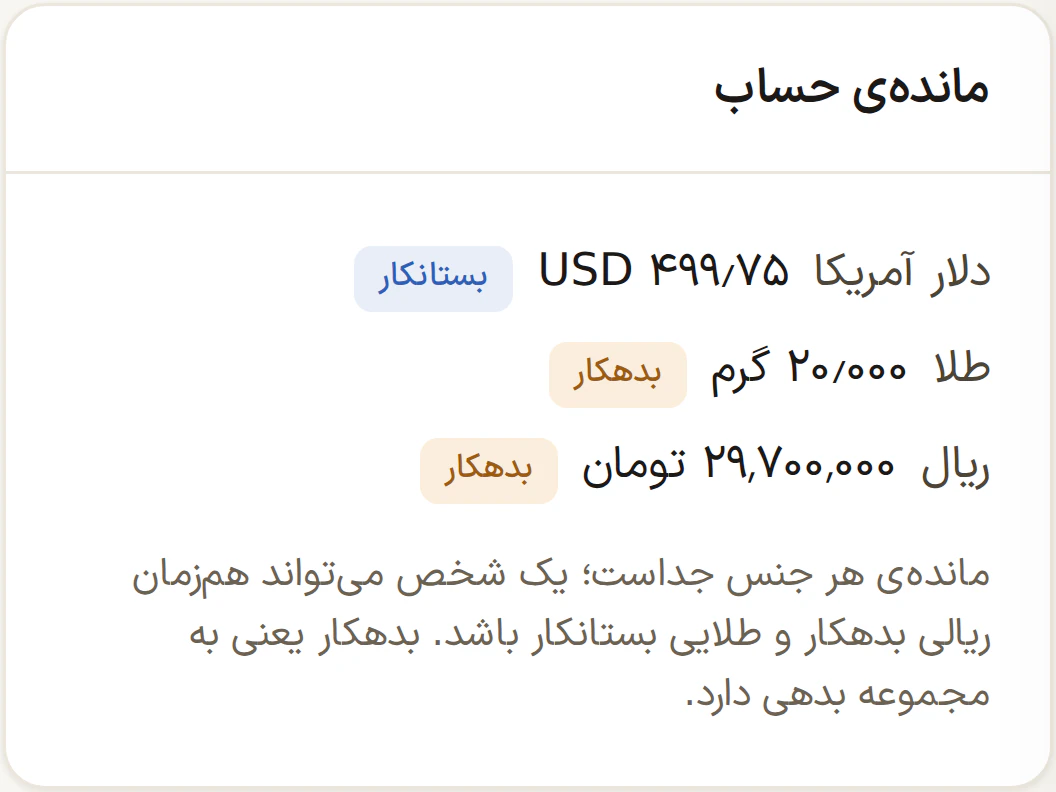
ماندهی چندجنسی در با عیار
در با عیار هر شخص، چه مشتری باشد، چه همکار، کارگاه یا سپردهگذار، ماندهی ریال، طلا، هر نوع سکه و هر ارز را جدا دارد. هیچ ماندهای خودکار به جنس دیگر تبدیل نمیشود؛ تبدیل سند جدای خودش را دارد و مبنای نرخ روی آن میماند. هر سند در هر جنس جداگانه تراز است و سندی که تراز نباشد ثبت نمیشود. این یکی از دلایلی است که نرمافزار حسابداری عمومی برای طلافروشی کافی نیست؛ و اگر میخواهید آن را در عمل ببینید، صفحهی نرمافزار حسابداری طلای با عیار را باز کنید.
جمعبندی
ماندهی حساب مشتری در طلافروشی یک عدد نیست، چند عدد است: یکی برای هر جنس. مانده طلایی به گرم نرمال، ماندهی ریالی به ریال، سکه به تعداد و ارز به خود ارز. هر تبدیلی میان اینها سند خودش را با نرخ و مبنایش دارد. این قاعده ساده است، ولی رعایت نکردنش هر بار که نرخ طلا جابهجا میشود، به ضرر یکی از دو طرف تمام میشود. بقیهی قاعدههای پایه را در آموزش حسابداری طلافروشی آوردهایم.
پرسشهای متداول
مانده طلایی مشتری را به چه عیاری نگه داریم؟
به عیار پایهی مغازه، که معمولاً ۷۵۰ است. یعنی اگر مشتری طلای ۷۴۰ آورده، وزن نرمال آن (وزن × ۷۴۰ ÷ ۷۵۰) در حسابش مینشیند تا با بقیهی طلبها قابل جمع باشد.
اگر مشتری بخواهد طلب طلاییاش را پول بگیرد چه کنیم؟
یک سند تبدیل مانده یا یک پرداخت با تبدیل ثبت کنید که نرخ روز آن لحظه را با خودش دارد. طلب طلایی کم میشود، پرداخت ریالی ثبت میشود و نرخ برای همیشه روی سند میماند.
آیا میشود ماندهی مشتری را با نرخ روز بهصورت تقریبی ریالی دید؟
بله، بهعنوان یک نمای اطلاعاتی که نرخ و تاریخش کنارش نوشته شده باشد. ولی آن عدد نباید جای خود ماندهها را بگیرد یا در حساب ثبت شود.
بیعانهی طلایی سفارش ساخت کجا ثبت میشود؟
در مانده طلایی همان مشتری، بهعنوان بستانکار. وقتی کالا تحویل شد و فاکتورش صادر شد، از همان مانده کم میشود.
برایش بفرستید؛ در تلگرام، واتساپ یا با پیوند.