طلای امانی و سپردهی طلایی در طلافروشی: ثبت درست، سود ماهانه و ریسکها
طلایی که مردم نزد شما میگذارند، چه امانت ساده باشد چه سپرده با سود ماهانه، بدهی شماست و باید به گرم ثبت شود، نه به ریال. چرا، و ثبت درستش چه شکلی است.
در این مقاله ۱۱ بخش
در خیلی از طلافروشیها کسانی هستند که طلا یا پولشان را نزد طلافروش میگذارند؛ گاهی فقط برای نگهداری، گاهی با قرار سود ماهانه. این طلای امانی یا سپردهی طلایی یکی از حساسترین بخشهای حسابداری طلافروشی است، چون اگر درست ثبت نشود، صاحب مغازه گمان میکند طلایی دارد که مال او نیست. در این مقاله میگوییم طلای امانی در حسابها چیست، چرا باید به گرم ثبت شود نه ریال، سود ماهانهاش چطور حساب و ثبت میشود و چه ریسکهایی را باید دید.
خلاصه در یک نگاه
- طلای امانی و سپردهی طلایی بدهی طلافروشی است، نه دارایی؛ از ۱۲۰۰ گرم موجودی ممکن است ۱۵۰ گرم مال شما نباشد.
- تعهد سپردهی طلایی باید به گرم نگه داشته شود؛ اگر نرخ بالا برود، بدهی ریالی شما بیشتر میشود.
- سود ماهانهای که به سپردهگذار میدهید هزینهی تأمین مالی است، نه کاهش سرمایه.
- امانت عین یک قطعهی مشخص با سپردهی طلایی قابلتعویض فرق دارد و جداگانه ثبت میشود.
دو نوع امانت: عین قطعه، یا وزن طلا
پیش از ثبت، باید روشن کنید کدام امانت است:
- امانت عین: مشتری یک قطعهی مشخص (مثلاً سرویس عروسیاش) را برای نگهداری یا تعمیر میدهد و همان قطعه را پس میگیرد. این قطعه هرگز مال شما نمیشود، فروخته نمیشود و نباید وارد موجودی فروش شود؛ فقط ثبتی برای پیگیری و تحویل لازم دارد.
- سپردهی طلایی (قابلتعویض): شخص وزنی طلا میسپارد و قرار است همان وزن (نه همان قطعه) را بعداً پس بگیرد، معمولاً با سود ماهانه. این طلا وارد موجودی شما میشود و ممکن است فروخته شود؛ در عوض شما همان وزن را به او بدهکارید.
بقیهی این مقاله دربارهی نوع دوم است، که حسابداریاش دشوارتر است. اگر با مفهومهایی مثل ماندهی طلایی و تراز سند در هر جنس آشنا نیستید، اول آموزش حسابداری طلافروشی را بخوانید.
چرا سپردهی طلایی بدهی است؟
وقتی کسی صد گرم طلا نزد شما میگذارد، موجودی گاوصندوق صد گرم بیشتر میشود؛ ولی ثروت شما بیشتر نشده است. به همان اندازه به او بدهکارید. اگر فقط موجودی را ببینید و این بدهی را جدا نگه ندارید، گمان میکنید سرمایهی طلاییتان بیشتر از واقع است. در یک طلافروشی که چند سپردهگذار دارد، این تفاوت میتواند بخش بزرگی از موجودی باشد.
مثال: موجودی گاوصندوق ۱٬۲۰۰ گرم طلای نرمال است. سه سپردهگذار روی هم ۱۵۰ گرم طلا سپردهاند و یک همکار ۵۰ گرم از شما طلب طلایی دارد. پس طلایی که واقعاً مال مغازه است ۱٬۰۰۰ گرم است، نه ۱٬۲۰۰.
چرا به گرم، نه به ریال؟
این مهمترین قاعدهی سپردهی طلایی است. اگر کسی ۱۰۰ گرم طلا سپرده گذاشته و شما آن را فروختهاید، تعهد شما همچنان ۱۰۰ گرم است، نه مبلغ ریالی روزی که فروختید. اگر نرخ بالا برود، بدهی ریالی شما بیشتر میشود؛ و اگر سپرده را به ریال ثبت کرده باشید، این افزایش را نمیبینید تا روزی که سپردهگذار طلایش را بخواهد. پس تعهد سپردهی طلایی حتماً به وزن نگه داشته میشود؛ همانطور که ماندهی طلایی مشتری را هم به گرم نگه میداریم.
سود ماهانهی سپرده
سپردهها معمولاً سود دورهای دارند که در قرارداد آمده است؛ مثلاً برای سپردهی پولی «میلیونی ده هزار تومان در ماه» یا برای سپردهی طلایی «هر گرم سی هزار تومان در ماه». چند نکته دربارهی سود:
- هزینه است، نه کاهش سرمایه: سودی که به سپردهگذار میدهید هزینهی تأمین مالی مغازه است و در گزارش سود و زیان دیده میشود.
- تعهد هر دوره ثبت میشود: در پایان هر دوره، سود آن دوره بهعنوان بدهی به سپردهگذار ثبت میشود، حتی اگر هنوز پرداخت نشده باشد.
- نرخ سود روی قرارداد میماند: اگر برای سپردههای تازه نرخ دیگری گذاشتید، سپردههای قبلی با نرخ قرارداد خودشان ادامه میدهند.
- سود سپردهی طلایی به ریال: اگر سود طلایی به ریال پرداخت شود، نرخ روز تبدیل باید روی همان سند ثبت شود.
هزینهی واقعی یک سپردهی طلایی، با عدد
کسی ۱۰۰ گرم طلا سپرده میگذارد با سود ماهانهی هر گرم ۳۰٬۰۰۰ تومان. سود هر ماه ۳٬۰۰۰٬۰۰۰ تومان و در یک سال ۳۶٬۰۰۰٬۰۰۰ تومان است. روز سپردن، نرخ هر گرم ۱۸ عیار ۷٬۰۰۰٬۰۰۰ تومان بود؛ یعنی تعهد شما ۷۰۰ میلیون تومان میارزید. اگر پس از یک سال نرخ به ۷٬۸۰۰٬۰۰۰ برسد، همان ۱۰۰ گرم ۷۸۰ میلیون تومان میارزد.
اگر طلای سپرده را همان روز اول فروخته و پولش را در کار گذاشته باشید، هزینهی واقعی این سپرده در آن سال ۳۶ میلیون سود بهعلاوهی ۸۰ میلیون افزایش ارزش تعهد است: ۱۱۶ میلیون تومان. اگر طلا را نگه داشته باشید، افزایش نرخ روی موجودی همان را جبران میکند و هزینه همان ۳۶ میلیون است.
این مثال نشان میدهد چرا ثبت به گرم فقط یک قاعدهی حسابداری نیست؛ تصمیم مالی هم هست. قرارداد سپرده باید دستکم اینها را روشن کند: وزن و عیار سپرده، نرخ و دورهی سود، اینکه سود به طلا پرداخت میشود یا به ریال، مدت قرارداد و شرایط برداشت پیش از موعد.
تقویم سررسید و یادآوری
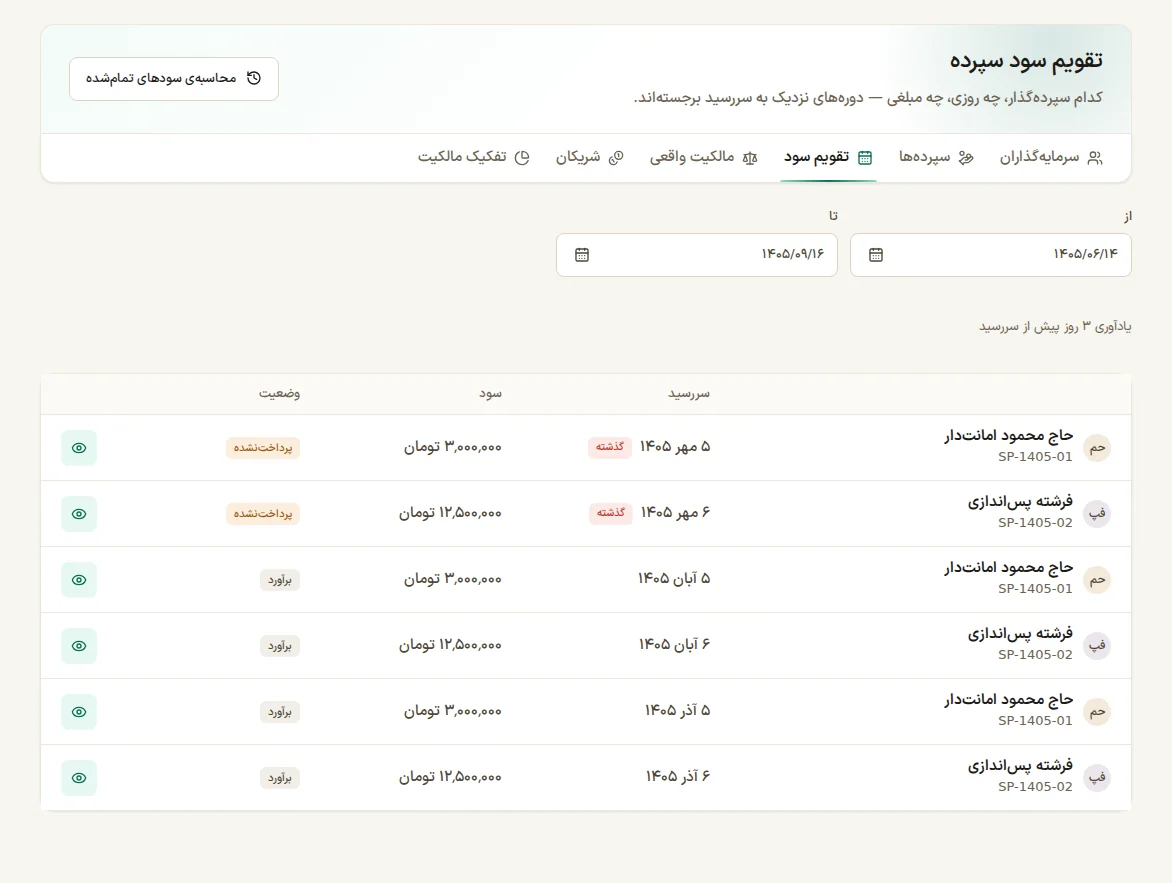
وقتی چند سپردهگذار با سررسیدهای مختلف دارید، فراموش شدن یک پرداخت به اعتماد آسیب میزند. یک تقویم ماهانه که نشان دهد کدام سپردهگذار، چه تاریخی، چه مبلغی طلب دارد، همراه با یادآوری چند روز پیش از سررسید، این مشکل را حل میکند. دورههای سود ماهانه هم معمولاً با ماههای شمسی شمرده میشوند، همانطور که در قرارداد نوشته شده است.
گزارش مالکیت واقعی
صاحب مغازه باید هر وقت خواست ببیند از موجودی فعلی، چقدر مال خودش است و چقدر مال سپردهگذاران و سرمایهگذاران. این گزارش موجودی را در کنار تعهدهای طلایی و ریالی میگذارد و سهم واقعی مغازه را نشان میدهد. اگر سرمایهگذار هم دارید، سهم هر سرمایهگذار با واحد خودش (ریال، گرم یا سهم) و جدا از سود انباشته نگه داشته میشود. ادامه در محاسبهی سود طلافروشی.
طلای امانی در موجودی اولیه
اگر حسابها را از امروز در یک نرمافزار شروع میکنید و در گاوصندوق طلای امانی هست، مراقب باشید: موجودیای که میشمارید شامل طلای سپردهگذاران است. یا آن را از شمارش کم کنید و سپرده را جداگانه در بخش سپرده ثبت کنید، یا کل را بشمارید و تعهد سپرده را همزمان ثبت کنید؛ ولی هرگز طلای امانی را بدون ثبت تعهد سپردهاش وارد نکنید. برنامهی کامل شروع در تعویض نرمافزار و موجودی اولیه.
ملاحظهی حقوقی و مالیاتی
دریافت سپرده با سود ثابت از عموم در ایران موضوع حساسی است و ممکن است مقررات خاص خودش را داشته باشد. ثبت دقیق و شفاف این معاملات کار درستی است؛ اتفاقاً نبودن ثبت است که ریسک میسازد. ولی شکل قرارداد، نحوهی اظهار این تعهدات و هزینهی سود در دفاتر مالیاتی را باید با حسابدار و مشاور حقوقی خودتان تعیین کنید.
طلای امانی و سپرده در با عیار
با عیار بخش جداگانهای برای سپردهها دارد: سپردهی ریالی و طلایی با سود ماهانه و تقویم سررسید ثبت میشود، تعهد سپردهی طلایی به گرم نگه داشته میشود، سود هر دوره بهعنوان تعهد ثبت و در تقویم دیده میشود و نرخ سود روی هر قرارداد میماند. گزارش «سپردهها و مالکیت واقعی» نشان میدهد از موجودی چقدر مال مغازه است، و سهم هر سرمایهگذار با واحد خودش و جدا از سود انباشته نگه داشته میشود. برای دیدن بقیهی امکانات، صفحهی نرمافزار حسابداری طلا را ببینید؛ و برای حساب همکاران که آنها هم طلب طلایی دارند، حساب همکار و بنکدار طلا را.
پرسشهای متداول
طلای امانی برای طلافروشی دارایی است یا بدهی؟
بدهی. طلایی که سپردهگذار نزد شما گذاشته به موجودی اضافه میشود، ولی به همان اندازه به او بدهکارید.
سود طلای امانی چطور حساب میشود؟
طبق قرارداد؛ معمولاً مبلغی برای هر گرم در ماه یا درصدی از ارزش. سود هر دوره در پایان دوره بهعنوان بدهی ثبت میشود و هزینهی تأمین مالی مغازه است.
اگر نرخ طلا بالا برود، طلافروش ضرر میکند؟
اگر طلای سپرده را فروخته و جایش را نخریده باشد، بله؛ چون همان وزن را باید پس بدهد و حالا گرانتر است. برای همین تعهد سپرده باید به گرم دیده شود تا این ریسک پنهان نماند.
استرداد طلای امانی چطور ثبت میشود؟
با سند برداشت از سپرده: همان وزن (یا معادلش با توافق) به سپردهگذار تحویل میشود، از موجودی کم و از تعهد سپرده کم میشود. اگر با توافق بهجای طلا پول داده شود، نرخ تبدیل روی سند ثبت میشود.
برایش بفرستید؛ در تلگرام، واتساپ یا با پیوند.