حسابداری طلای آبشده و حسابداری سکه: موجودی وزنی و تعدادی، نرخ و سود
آبشده بر وزن و عیار و سکه بر تعداد شمرده میشود، و هر دو بهای میانگین دارند. خرید و فروش، نرخ هر نوع سکه، کارمزد و طلایی که نزد آبشدهفروش مانده را چطور درست ثبت کنیم.
در این مقاله ۱۰ بخش
طلای آبشده و سکه در طلافروشی کالای جواهر نیستند؛ اجرت و سود فروشنده ندارند، قابلتعویضاند و بیشتر برای سرمایهگذاری یا معامله میان همکاران خرید و فروش میشوند. برای همین حسابداریشان هم با جواهر فرق دارد. حسابداری سکه و آبشده یعنی موجودی تعدادی و وزنی، بهای میانگین، نرخ جدا برای هر عیار و هر نوع سکه، کارمزد فروش، و جدا کردن طلایی که نزد آبشدهفروش مانده از موجودی خودتان. در این مقاله همهی اینها را با مثال میبینید. مفهومهای پایهی دیگر در آموزش حسابداری طلافروشی از صفر آمده است.
خلاصه در یک نگاه
- آبشده بر وزن و عیار و سکه بر تعداد و نوع شمرده میشود؛ هر دو با بهای میانگین موزون.
- فروش آبشده = وزن × نرخ روز همان عیار؛ فروش سکه = تعداد × نرخ روز همان نوع. اجرت ندارند؛ کارمزد اختیاری است و مالیات دارد.
- سکهها هرگز به وزن تبدیل یا با هم جمع نمیشوند؛ ربع سکه با تمام سکه دو حساب جداست.
- طلایی که خریدهاید و نزد آبشدهفروش مانده، طلب است نه موجودی.
طلای آبشده در حسابها
آبشده همان طلای ذوبشده و ریختهشده است که معمولاً با عیار ۷۰۵ در بازار معامله میشود و عیار دقیقش را برگهی عیارسنجی یا «انگ» میگوید. هر خرید آبشده سه عدد دارد که باید ثبت شود: وزن، عیار و بها. از وزن و عیار، وزن نرمال ساخته میشود و موجودی آبشده برای هر عیار جدا نگه داشته میشود، چون عیارهای مختلف نرخ بازار متفاوتی دارند.
قیمت آبشده در بازار عمده معمولاً با مظنه اعلام میشود، یعنی قیمت یک مثقال طلای ۷۰۵. اگر معامله با مظنه بسته شده، مظنه و ضریب تبدیل هم روی سند ثبت شود تا اگر فردا کسی پرسید نرخ این خرید از کجا آمد، جوابش روی سند باشد.
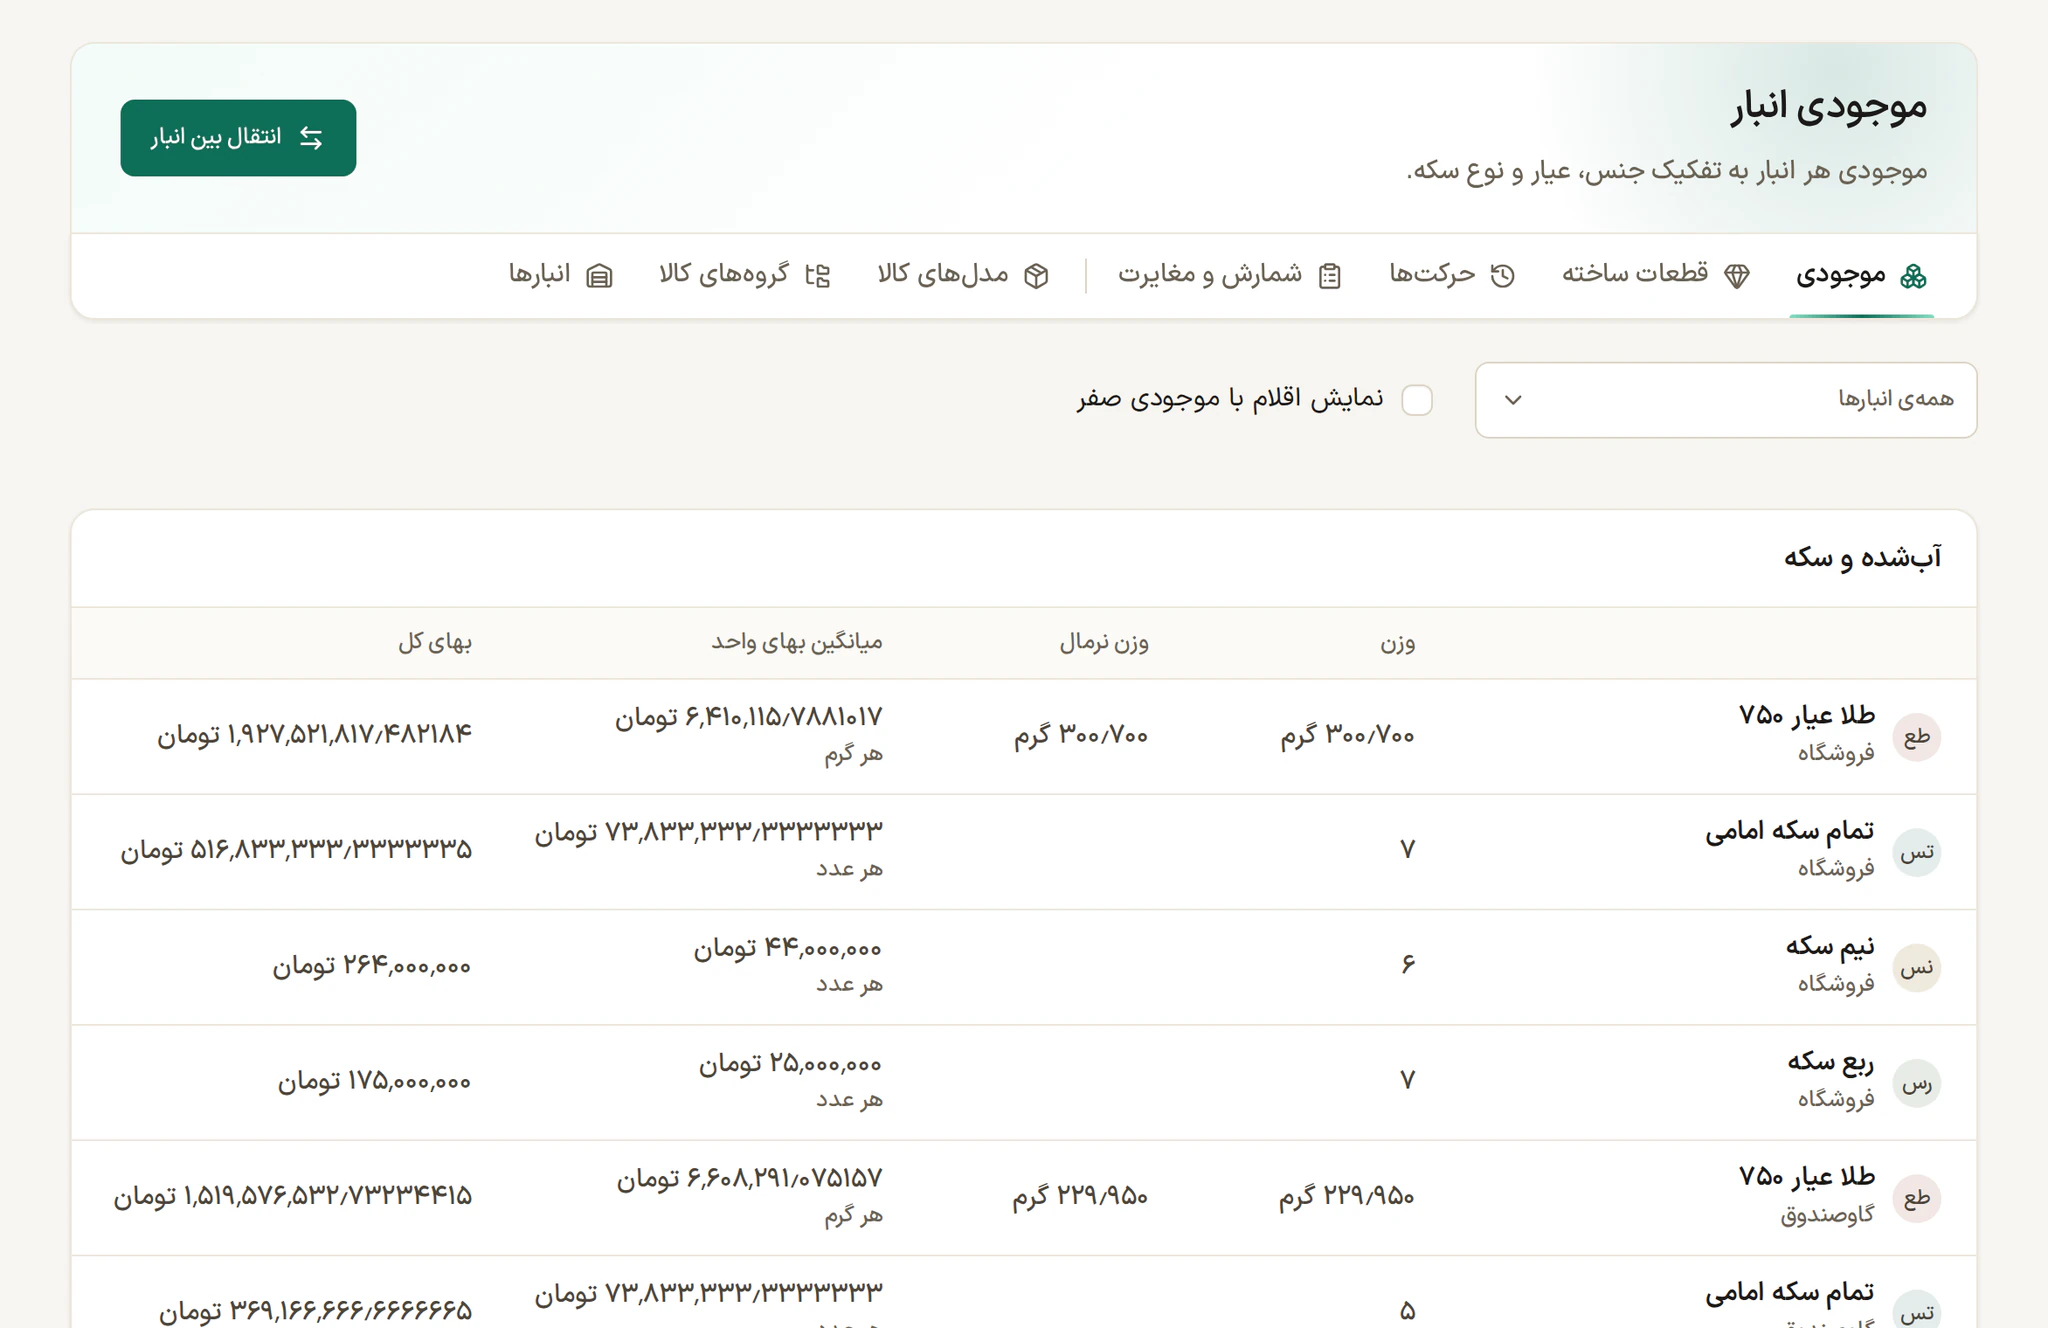
موجودی آبشده: استخر میانگین
آبشده قابلتعویض است: ده گرم ۷۰۵ با ده گرم دیگر فرقی ندارد. پس موجودی هر عیار در هر انبار یک «استخر» است با وزن کل و بهای کل، و بهای هر گرم میانگین موزون آن دو است. هر خرید میانگین را بهروز میکند و هر فروش با همان میانگین از استخر کم میشود.
مثال: در گاوصندوق ۲۰۰ گرم آبشدهی ۷۰۵ با بهای کل ۱٫۲۴ میلیارد تومان دارید (هر گرم ۶٫۲ میلیون). ۱۰۰ گرم دیگر به بهای ۶۵۰ میلیون میخرید. استخر ۳۰۰ گرم با بهای ۱٫۸۹ میلیارد میشود و میانگین هر گرم ۶٫۳ میلیون تومان. اگر فردا ۵۰ گرم را هر گرم ۶٫۶ میلیون بفروشید، بهای تمامشدهی این فروش ۳۱۵ میلیون و سود ریالیاش ۱۵ میلیون تومان است.
فروش آبشده
فروش آبشده سادهترین فاکتور طلافروشی است: وزن × نرخ روز همان عیار. اجرت و سود فروشنده ندارد. اگر کارمزد جداگانه گرفته شود، کارمزد ردیف خودش را دارد و مشمول مالیات بر ارزش افزوده است؛ ارزش خود طلا معاف است. جزئیات مالیات در مالیات بر ارزش افزودهی طلا.
حسابداری سکه
حسابداری سکه منطق خودش را دارد. موجودی سکه بر تعداد و به تفکیک نوع است: تمام، نیم، ربع، سکهی گرمی و هر نوع دیگری که خرید و فروش میکنید. نرخ هر نوع جدا اعلام میشود و به نرخ گرم طلا بسته نیست؛ حباب و عرضه و تقاضای هر نوع، نرخش را جدا تعیین میکند. پس:
- هرگز سکه را به وزن تبدیل نکنید تا با آبشده جمع شود؛ ارزشش با ارزش طلای درونش یکی نیست.
- هر نوع سکه یک موجودی جدا و یک بهای میانگین جدا دارد.
- فروش سکه = تعداد × نرخ روز همان نوع؛ کارمزد اختیاری است و مالیات دارد.
- در حساب اشخاص هم هر نوع سکه یک ماندهی جداست: همکاری که دو ربع سکه بدهکار است، دو ربع سکه بدهکار است، نه معادل ریالیاش.
| نوع سکه | موجودی | بهای میانگین هر عدد (تومان) | نرخ روز (تومان) |
|---|---|---|---|
| تمام | ۱۲ عدد | ۸۲٬۰۰۰٬۰۰۰ | ۸۵٬۰۰۰٬۰۰۰ |
| نیم | ۸ عدد | ۴۳٬۵۰۰٬۰۰۰ | ۴۵٬۰۰۰٬۰۰۰ |
| ربع | ۲۰ عدد | ۲۵٬۸۰۰٬۰۰۰ | ۲۷٬۰۰۰٬۰۰۰ |
عددهای جدول نمونهاند؛ هر نوع سکه موجودی، بها و نرخ خودش را دارد.
حسابداری سکه در تسویهی فاکتور و حساب مشتری
سکه فقط کالای فروش نیست؛ گاهی وسیلهی پرداخت است. مشتریای که انگشتر میخرد ممکن است بخشی از بها را با دو ربع سکه بدهد. این دریافت یک ردیف تسویه با نوع سکه و تعداد است و نرخی که سکه با آن حساب شده، روی همان ردیف ثبت میشود؛ همزمان دو ربع سکه به موجودی سکه اضافه میشود. همینطور اگر کسی سکه نزد شما بگذارد تا بعداً پس بگیرد یا با آن خرید کند، در حساب او ماندهی سکهای بستانکار ثبت میشود، به تعداد و نوع، نه به ریال. اگر فردا نرخ سکه بالا برود، طلب او همچنان دو ربع سکه است. ثبت ترکیبی تسویه را در مدیریت صندوق طلافروشی با مثال آوردهایم.
طلای نزد آبشدهفروش: طلب، نه موجودی
رایج است که از آبشدهفروش یا بنکدار طلا بخرید و پولش را بدهید، ولی طلا را چند روز بعد تحویل بگیرید. در این فاصله، آن طلا فیزیکی در انبار شما نیست. اگر هم در موجودی بیاید و هم بهعنوان طلب در حساب فروشنده، دو بار شمرده میشود. قاعده ساده است:
- تا وقتی طلا نزد فروشنده است: در حساب او طلب طلایی (بدهکار) ثبت میشود و موجودی تغییر نمیکند.
- روز تحویل: طلب طلایی کم و موجودی انبار به همان بها زیاد میشود.
گزارش «طلای نزد اشخاص» نشان میدهد چقدر طلا نزد هر همکار دارید. ادامه در حساب همکار و بنکدار طلا.
سود آبشده و سکه
سود هر فروش آبشده یا سکه، تفاوت مبلغ فروش با بهای میانگین همان عیار یا نوع است. ولی چون نرخ اینها روزانه بالا و پایین میرود، بخش بزرگی از سودشان از نوسان نرخ میآید، نه از حاشیهی فروش. برای همین دیدن سود طلایی و «موقعیت باز» مهم است: اگر امروز ده سکه فروختید و جایش را نخریدید، اگر فردا نرخ سکه بالا برود، جایگزینی گرانتر تمام میشود. سکه در این گزارشها موقعیت خودش را بر حسب تعداد دارد. ادامه در محاسبهی سود طلافروشی.
نقره و پلاتین
اگر نقره یا پلاتین هم معامله میکنید، همان منطق آبشده برایشان برقرار است، با عیار پایهی خودشان (معمولاً ۹۲۵ برای نقره و ۹۵۰ برای پلاتین) و همیشه جدا از طلا. نقره هرگز با طلا جمع نمیشود و پلاتین هم جدا از هر دو ثبت میشود.
حسابداری سکه و آبشده در با عیار
در با عیار آبشده بر وزن و عیار و سکه بر تعداد و نوع شمرده میشود، هر کدام با میانگین موزون جدا برای هر عیار یا نوع و هر انبار. نرخ هر نوع سکه و آبشده از منبع نرخ میآید، فروششان بی اجرت است و کارمزد اختیاری با مالیاتش ثبت میشود. ماندهی هر نوع سکه در حساب اشخاص جداست، خرید تحویلنگرفته از آبشدهفروش طلب نگه داشته میشود و گزارشهای «طلای نزد اشخاص» و «فروش و جایگزینی روزانه» موقعیت طلا و سکه را جدا نشان میدهند. نقره و پلاتین هم جدا از طلا ثبت میشوند. برای دیدن بقیهی امکانات، صفحهی نرمافزار حسابداری طلا را ببینید و برای انبار، انبارداری طلافروشی را.
پرسشهای متداول
حسابداری سکه با حسابداری طلا چه فرقی دارد؟
سکه بر تعداد و نوع شمرده میشود، نه وزن؛ نرخ هر نوع جداست و به وزن تبدیل نمیشود. موجودی و بهای میانگین هر نوع، و ماندهی هر نوع در حساب اشخاص، جدا نگه داشته میشود.
فروش طلای آبشده اجرت دارد؟
نه. وزن ضرب در نرخ روز همان عیار است. اگر کارمزد گرفته شود، جدا نوشته میشود و مالیات دارد.
بهای تمامشدهی سکه چطور حساب میشود؟
با میانگین موزون برای هر نوع سکه: بهای کل آن نوع تقسیم بر تعدادش. هر خرید میانگین را بهروز میکند و هر فروش با همان میانگین کم میشود.
آیا طلای آبشدهی عیارهای مختلف در یک موجودی جمع میشود؟
در گزارشهای کلی، با وزن نرمال میشود جمع زد؛ ولی موجودی و بهای میانگین هر عیار جدا نگه داشته میشود، چون نرخ بازار هر عیار فرق دارد.
برایش بفرستید؛ در تلگرام، واتساپ یا با پیوند.