مدیریت صندوق طلافروشی: نقد، کارتخوان، چک و طلا در یک فاکتور
مشتری بخشی را نقد، بخشی را با کارت، بخشی را با طلای کهنه و بقیه را با چک میدهد. هر ردیف باید به جای درست برود تا صندوق، بانک، انبار و حساب مشتری هر چهار درست بمانند.
در این مقاله ۱۱ بخش
صندوق یک فروشگاه معمولی فقط پول دارد. صندوق طلافروشی اما ترکیبی است: مشتری ممکن است بخشی را نقد بدهد، بخشی را با کارت، بخشی را با طلای کهنه، دو ربع سکه هم بگذارد و بقیه را چک بدهد یا نسیه بماند. هر کدام از اینها باید به جای درست برود؛ نقد به صندوق، کارت به حساب بانکی کارتخوان، طلا و سکه به انبار، چک به فهرست چکها با سررسیدش و باقی به حساب مشتری. اگر یکی جای دیگری ثبت شود، صندوق، بانک، انبار یا حساب مشتری از واقعیت جدا میشود. در این مقاله با یک مثال کامل نشان میدهیم دریافت ترکیبی چطور درست ثبت میشود.
خلاصه در یک نگاه
- روشهای تسویه: نقد، کارتخوان، واریز، چک، طلا، سکه، ارز و نسیه؛ هر کدام مقصد خودش را دارد.
- جمع ردیفهای تسویه بهعلاوهی باقیماندهی نسیه باید دقیقاً برابر جمع فاکتور باشد.
- دریافت طلایی بهعنوان دریافت ریالی ثبت نشود؛ وگرنه ماندهی طلایی مشتری غلط میشود.
- چک با شماره، بانک و سررسید ثبت میشود و پیش از سررسید یادآوری دارد.
روشهای دریافت در صندوق طلافروشی
| روش | به کجا میرود | چه چیزی باید ثبت شود |
|---|---|---|
| نقد | صندوق | مبلغ و صندوق |
| کارتخوان | حساب بانکی همان کارتخوان | مبلغ و دستگاه |
| واریز یا حواله | حساب بانکی | مبلغ، حساب و شمارهی پیگیری |
| چک | فهرست چکهای دریافتی | شماره، بانک، سررسید و مبلغ |
| طلای کهنه (معاوضه) | انبار، با خرید دستدوم | وزن، عیار، روش و نرخ |
| سکه | موجودی سکه | نوع، تعداد و نرخ |
| ارز | صندوق ارزی | نوع ارز، مقدار و نرخ |
| نسیه | ماندهی ریالی مشتری | باقیمانده |
یک مثال کامل
مشتری گردنبندی میخرد که جمع فاکتورش ۲۰۰٬۰۰۰٬۰۰۰ تومان است و اینطور تسویه میکند:
| ردیف | روش | جزئیات | مبلغ (تومان) |
|---|---|---|---|
| ۱ | طلای کهنه | ۵ گرم ۷۴۰، نرخ ۷٬۰۰۰٬۰۰۰، کسری ۲٪ | ۳۳٬۸۴۲٬۶۶۷ |
| ۲ | سکه | ۲ ربع سکه، هر کدام ۲۷٬۰۰۰٬۰۰۰ | ۵۴٬۰۰۰٬۰۰۰ |
| ۳ | کارتخوان | کارتخوان پیشخوان | ۵۰٬۰۰۰٬۰۰۰ |
| ۴ | نقد | صندوق فروشگاه | ۲۰٬۰۰۰٬۰۰۰ |
| ۵ | چک | سررسید یک ماه بعد | ۳۰٬۰۰۰٬۰۰۰ |
| — | نسیه | باقیمانده در حساب مشتری | ۱۲٬۱۵۷٬۳۳۳ |
| جمع | ۲۰۰٬۰۰۰٬۰۰۰ |
وزن نرمال طلای کهنه ۵ × ۷۴۰ ÷ ۷۵۰ = ۴٫۹۳۳ گرم؛ ارزش پایه ۳۴٬۵۳۳٬۳۳۳ و پس از کسری ۲٪، ۳۳٬۸۴۲٬۶۶۷ تومان.
نتیجهی این یک فاکتور: صندوق ۲۰ میلیون بیشتر، حساب بانکی کارتخوان ۵۰ میلیون بیشتر، انبار ۴٫۹۳۳ گرم طلای نرمال و دو ربع سکه بیشتر، یک چک با سررسیدش در فهرست، و ۱۲٬۱۵۷٬۳۳۳ تومان ماندهی بدهکار در حساب مشتری. اگر جمع این ردیفها با جمع فاکتور برابر نبود، ثبت نباید انجام شود. روشهای محاسبهی طلای کهنه در خرید طلای دستدوم آمده است.
ثبت دستی این شش ردیف در یک نرمافزار عمومی یا اکسل، شش جای احتمال خطاست؛ حسابداری طلا با اکسل را ببینید.
دام رایج: دریافت طلا بهجای دریافت ریال
اگر مشتریای که طلا بدهکار است، بهجای طلا پول بیاورد (یا برعکس)، دریافت باید روشن بگوید کدام مانده را تسویه میکند. اگر دریافت طلایی بهعنوان دریافت ریالی ثبت شود، ماندهی طلایی مشتری درست نمیماند؛ و اگر تبدیل در کار است، نرخ تبدیل باید روی همان سند باشد. توضیح ماندههای جدا در حساب مشتری طلافروشی.
دریافت و پرداخت بی فاکتور
همهی دریافتها به یک فاکتور بسته نیستند. مشتری نسیهی ماه پیش را میآورد، به همکار بخشی از بدهی را میپردازید یا سپردهگذاری پول واریز میکند. اینها دریافت و پرداخت مستقلاند و همان روشها و همان قاعدهها را دارند: هر ردیف مقصد خودش، و حسابی که تسویه میشود روشن. یک حالت خاص هم هست: مشتری پول واریز میکند و میخواهد همان لحظه معادل طلایش را طلب داشته باشد؛ دریافتی که با نرخ روز به طلا تبدیل میشود و نرخش روی سند میماند.
چکها و سررسید
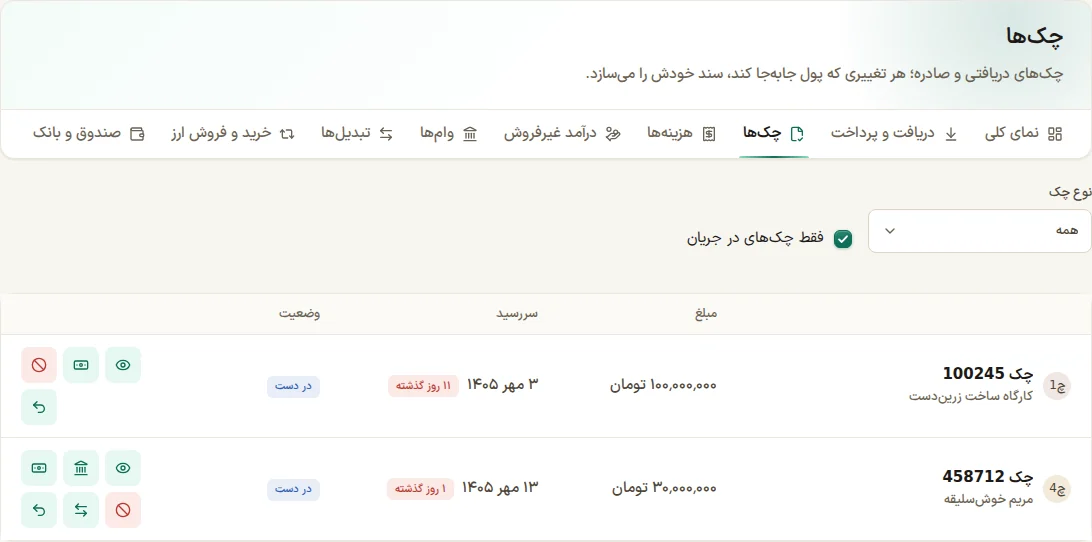
چک در طلافروشی رایج است و فراموش شدن سررسید یک چک، هم برای دریافتی و هم برای پرداختی، هزینه دارد. هر چک باید با شماره، بانک، سررسید و طرف حسابش ثبت شود و وضعیتش دنبال شود: در دست، واگذارشده به بانک، وصولشده، برگشتی یا خرجشده نزد دیگری. گزارش سررسید چکها و یادآوری چکهای نزدیک سررسید در صفحهی اول، این کار را از حافظه به سیستم میسپارد.
بستن صندوق طلافروشی در پایان روز
یک عادت ساده که خیلی از اختلافها را زود پیدا میکند: هر شب موجودی نقد صندوق را بشمارید و با ماندهی صندوق در دفتر مقایسه کنید؛ همین را برای جمع دریافتهای کارتخوان با گزارش دستگاه و برای وزن طلای کهنهی خریداریشدهی روز با انبار انجام دهید. اختلاف کوچکی که همان شب پیدا شود، ریشهاش معلوم است؛ اختلافی که آخر ماه پیدا شود، نه. گزارش «گردش صندوق و بانک» برای همین مقایسه است؛ فهرست کامل گزارشها در گزارشهای طلافروشی.
چند صندوق، چند حساب
بیشتر طلافروشیها بیش از یک «صندوق» دارند: کشوی پول پشت پیشخوان، گاوصندوق، صندوق ارزی، و چند حساب بانکی که هر کارتخوان به یکی از آنها وصل است. هر کدام باید جدا تعریف شود تا ماندهاش جدا دیده شود. جابهجایی پول میان آنها، مثلاً بردن نقد پایان روز از کشو به گاوصندوق یا واریز آن به بانک، یک انتقال است که ماندهی هر دو را عوض میکند ولی سود و زیانی نمیسازد. اگر این انتقالها ثبت نشوند، شمارش شب کشو همیشه با دفتر اختلاف دارد.
چک هم گاهی «خرج» میشود: چکی که از مشتری گرفتهاید را به همکار میدهید. در این حالت چک از فهرست چکهای در دست بیرون میرود، بدهی شما به همکار کم میشود و سررسیدش دیگر کار شما نیست؛ ولی اگر برگشت خورد، دوباره به شما برمیگردد. پس سابقهی هر چک، از دریافت تا وصول یا واگذاری، باید بماند.
هر کدام از این جابهجاییها در دفتر یک سند است و هر سند باید در هر جنس تراز باشد؛ ردیفهایش را در ثبت سند حسابداری خرید و فروش طلا ببینید. و اگر کسی پول یا طلا را با قرار سود نزد شما میگذارد، دیگر یک دریافت ساده نیست؛ قاعدههای طلای امانی و سپرده را دارد.
ارز در صندوق طلافروشی
اگر مغازه ارز هم دریافت یا خرید و فروش میکند، صندوق ارزی جدا لازم است. ماندهی ارزی هر شخص خود ارز است، نه معادل ریالی روز ثبت؛ نرخ خرید و فروش ارز جداست و فروش ارز بیش از موجودی صندوق نباید پذیرفته شود.
هزینهها از صندوق طلافروشی
هزینههای روزمره (پذیرایی، حمل، تعمیر وسایل) هم از صندوق پرداخت میشوند و باید با سرفصل درست ثبت شوند، نه اینکه فقط از موجودی صندوق کم شوند. هزینههای ثابت ماهانه مثل اجاره و حقوق هم سررسید دارند و بهتر است تکرارشان را به سیستم سپرد.
صندوق طلافروشی در با عیار
در با عیار تسویهی فاکتور ترکیبی است: طلای معاوضه، سکه، چک، نقد، کارت، واریز و ارز در یک فاکتور، هر کدام ردیف خودش با مشخصاتش، و اگر بخشی پرداخت نشود، همان بخش ماندهی نسیهی مشتری میشود. دریافت و پرداخت بی فاکتور هم با همین روشها ثبت میشود، و دریافتی که همان لحظه به طلا تبدیل میشود هم ممکن است. هر چک با شماره، بانک و سررسید ثبت میشود، گزارش سررسید دارد و چکهای نزدیک سررسید در «کارهای امروز» داشبورد میآیند. صندوقها، حسابهای بانکی و کارتخوانها هر کدام جدا تعریف میشوند. برای دیدن بقیهی امکانات، صفحهی نرمافزار حسابداری طلا را ببینید.
پرسشهای متداول
اگر مشتری بخشی از فاکتور را با طلا و بخشی با پول بدهد، چطور ثبت شود؟
در همان فاکتور، با یک ردیف تسویهی طلا (وزن، عیار و روش خرید دستدوم) و ردیفهای تسویهی پولی. طلای کهنه همزمان به انبار اضافه میشود و جمع ردیفها بهعلاوهی باقیماندهی نسیه باید برابر جمع فاکتور باشد.
کارتخوان را به کدام حساب وصل کنیم؟
به حساب بانکیای که پول کارتخوان در آن مینشیند. هر کارتخوان یک دستگاه جدا با حساب خودش است تا جمع دریافت هر دستگاه با گزارش بانک تطبیق داده شود.
چک برگشتی چطور ثبت میشود؟
وضعیت چک به «برگشتی» تغییر میکند و مبلغ دوباره به بدهی طرف حساب برمیگردد. چک و سابقهاش پاک نمیشود.
بستن صندوق در پایان روز لازم است؟
لازم نیست حسابها را ببندید، ولی شمارش شبانهی نقد و تطبیق آن با ماندهی صندوق در دفتر بهترین عادت برای پیدا کردن اختلاف در همان روز است؛ همین را برای جمع کارتخوانها و وزن طلای خریدهشدهی روز هم انجام دهید.
برایش بفرستید؛ در تلگرام، واتساپ یا با پیوند.